


残価設定ローンが誤解されやすい理由!デメリットと賢い付き合い方を解説
リース審査・ローン
 最終更新日:
ディーラーで「月々3万円台で新車に乗れますよ」と説明を受けて心が動いたのに、帰ってスマホで調べたら「残クレはやめとけ」という声が並んでいて不安になった。
このように、営業の説明とネットの評判のあいだで、どちらを信じればいいのか分からなくなっている方も多いのではないでしょうか。
先にお伝えしておくと、この記事を公開しているモビカリはカーリースの事業者です。立場を明かしたうえで、残価設定ローン(残クレ)が「デメリットしかない」と言われる理由を隠さずに並べ、実際に損が起きる条件と、その避け方まで整理します。
読み終えるころには、ネットの声への漠然とした不安が「契約前に確認する項目」に変わり、ご自身に合う車の持ち方を自分の言葉で判断できるようになります。
「残価設定ローンはデメリットしかない」と言われる6つの理由
残価設定ローンのデメリットが強調されるのは、利息や返却精算といった実害を語る声がSNSやコメント欄で広がり続けているためです。
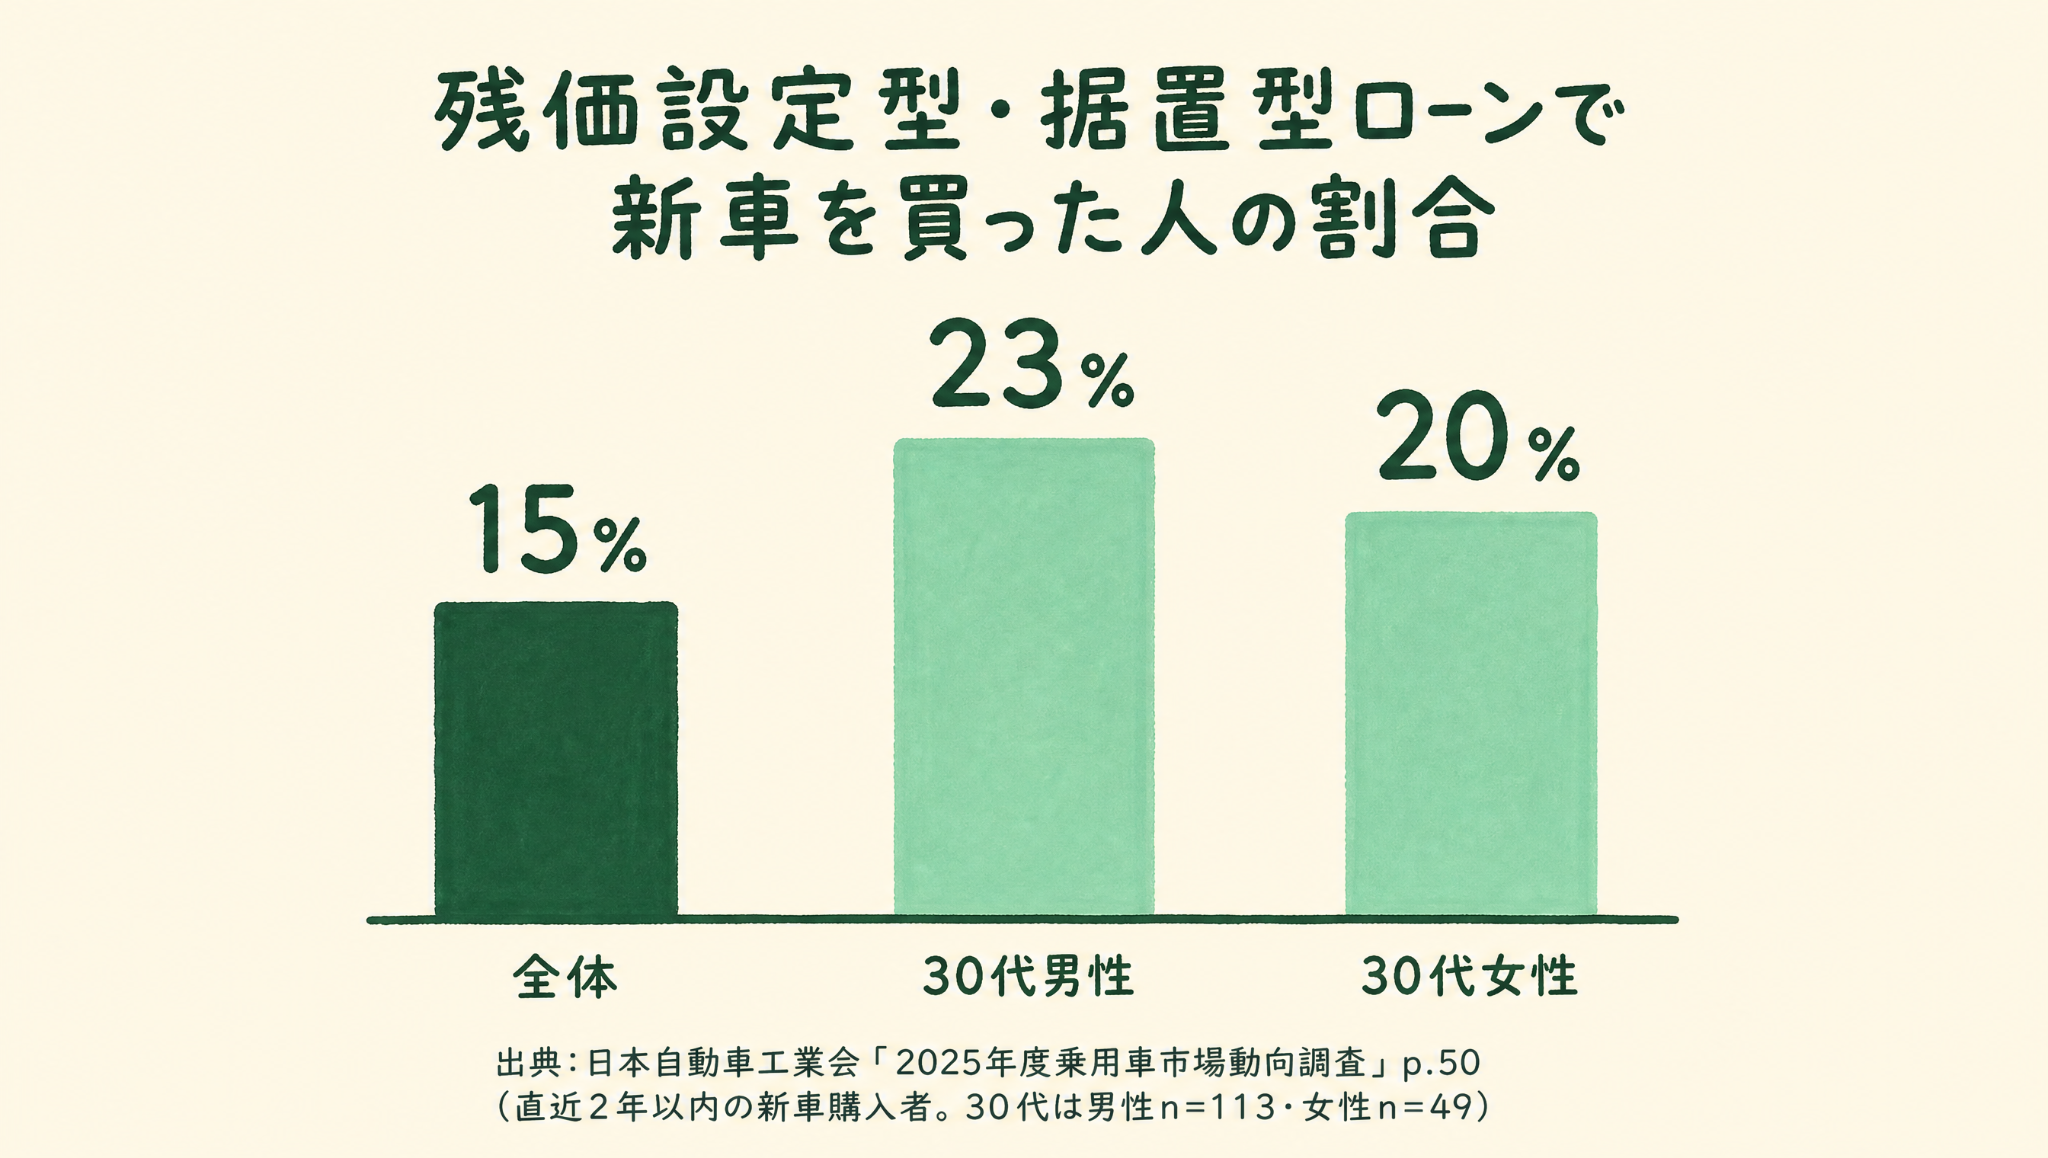
一方で、日本自動車工業会の2025年度乗用車市場動向調査によると、直近2年以内に新車を購入した人のうち、残価設定型あるいは据置型のローンを利用した人は15%を占めます。
30代でも男女とも2割前後にのぼり、一部の人だけが使う特別な支払い方法ではありません。
それでも「デメリットしかない」と言われ続けるのには、次の6つの理由があります。
- 利息の総額が高くなりやすい
- 走行距離とカスタマイズに制限がある
- 返却時に傷や距離超過の精算がある
- 事故で全損になってもローンが残る
- 完済しても車が自分のものにならない
- 相場が上がっても差益は受け取れない
いずれも仕組みに根ざした指摘で、根拠のない話ではありません。ただ、この記事で順に確認していくとおり、どの理由も事前に知っていれば防げるものです。
利息の総額が高くなりやすい
残価設定ローンの利息は、支払いを据え置いた「残価」の分にもかかります。月々の支払額が下がっても利息の計算対象は車両価格のほぼ全体のため、同じ金利で組んだ通常のローンと比べて、利息の総額はむしろ増えやすい構造です。
さらに、ディーラーで組むローンの金利は、銀行系マイカーローンより高めの水準になる傾向があります。「月々が安いから総額も安い」と受け取って契約し、あとから利息の合計に気づいて驚いたという声も少なくありません。
また、ディーラーが残クレを積極的に勧める背景には、信販会社からの手数料や、満了時の乗り換えによる顧客の囲い込みがあるという指摘もあります。断定はできないものの、勧められるまま即決しない姿勢は持っておきたいところです。
走行距離とカスタマイズに制限がある
残クレの契約には、月間または年間の走行距離の上限と、改造やカスタマイズを制限する条件が付きます。
制限がある理由は、返却時の車の価値、つまり残価を守るためです。残価は「数年後もこの価値が残っている」という前提で設定されるため、走行距離が伸びた車や手を加えた車では、その前提が崩れてしまいます。
「自分が乗っている車なのに自由にできない」という不満が生まれるのは、この構造のためです。距離の目安と超過したときに起きることは、後半の「損をする4つの条件」の章で詳しく説明します。
返却時に傷や距離超過の精算がある
契約満了時に車を返却する場合は査定があり、傷やへこみ、走行距離の超過が見つかると、追加の精算金を請求されかねません。
「残価保証が付いているから、返せば何も払わなくていい」と思われがちですが、保証が適用されるのは距離や車の状態が条件の範囲に収まっている場合に限られます。たとえば、トヨタ系ディーラーの一社である愛知トヨタの残価設定型プランでは、査定の減点が150点以内であることが返却の条件とされています(条件は販売会社ごとに異なります)。
「返すだけのつもりだったのに請求が来た」という体験談は、否定的な声の代表例の一つです。
事故で全損になってもローンが残る
事故で車が全損になっても、ローンの残債は消えません。車が手元からなくなったのに、支払いだけが続く状況が起こりえます。
車両保険に入っていても安心とは限りません。保険金は車の時価を基準に支払われるため、金額が残債に届かず、差額が自己負担になるケースがあるからです。業界団体の一般社団法人日本自動車購入協会(JPUC)にも、残価設定型クレジットの返済中に事故を起こし、支払いに悩む相談が寄せられています。
批判の声の中でも、実害がもっとも大きいのがこのパターンです。備え方は後半の章で説明します。
完済しても車が自分のものにならない
残クレは、月々の支払いをすべて終えても、それだけでは車が自分のものになりません。据え置いた残価が最後に残っており、満了時に返却するか、乗り換えるか、残価を支払って買い取るかを選ぶ必要があります。
「何年も払い続けたのに、最後にまた大きな支払いか返却かを迫られる」という感覚は、車を財産として考える人ほど強い反発につながりやすい部分です。
実は「ローンで買えば最初から自分のもの」という認識にも誤解が含まれているのですが、その点は次の章の所有権の話で整理します。
相場が上がっても差益は受け取れない
一般的な残価設定ローンでは、満了時の中古車相場が残価を上回っていても、返却を選ぶかぎり、その差額を受け取ることはできません。上振れした価値は手元に残らない設計です(自分で買い取ってから売却すれば、差益を得られる場合はあります)。
一方で、相場が残価を下回ったときには、条件の範囲内であれば差額を請求されない「残価保証」に守られます。2025年に人気ミニバンの相場が急落した局面でも、返却型を選んでいた利用者は値下がりの影響を直接受けずに済みました。
上振れは取れず、下振れからは守られるという表裏を知っておくと、損得の見え方が変わってきます。
残価設定ローンの仕組み
残価設定ローンは、車両価格から数年後の予想下取り額である「残価」を差し引いた分を、分割で支払う仕組みです。
前の章の「デメリットしかないと言われる理由」を正しく判断するために、お金の流れを4つのポイントに分けて説明します。
- 車両価格から「残価」を差し引いた分を分割で支払う
- 利息は残価を含む全体にかかる
- 契約満了時は乗り換え・返却・買い取りから選ぶ
- 完済までは車の所有者は信販会社になる
車両価格から「残価」を差し引いた分を分割で支払う
残価とは、契約満了時(3〜5年後が主流)の下取り予想額のことです。
たとえば、300万円の車で3年後の残価を120万円に設定すると、分割で支払うのは残りの180万円と利息になります。月々の支払いが軽くなるのは、この差し引きがあるためです。
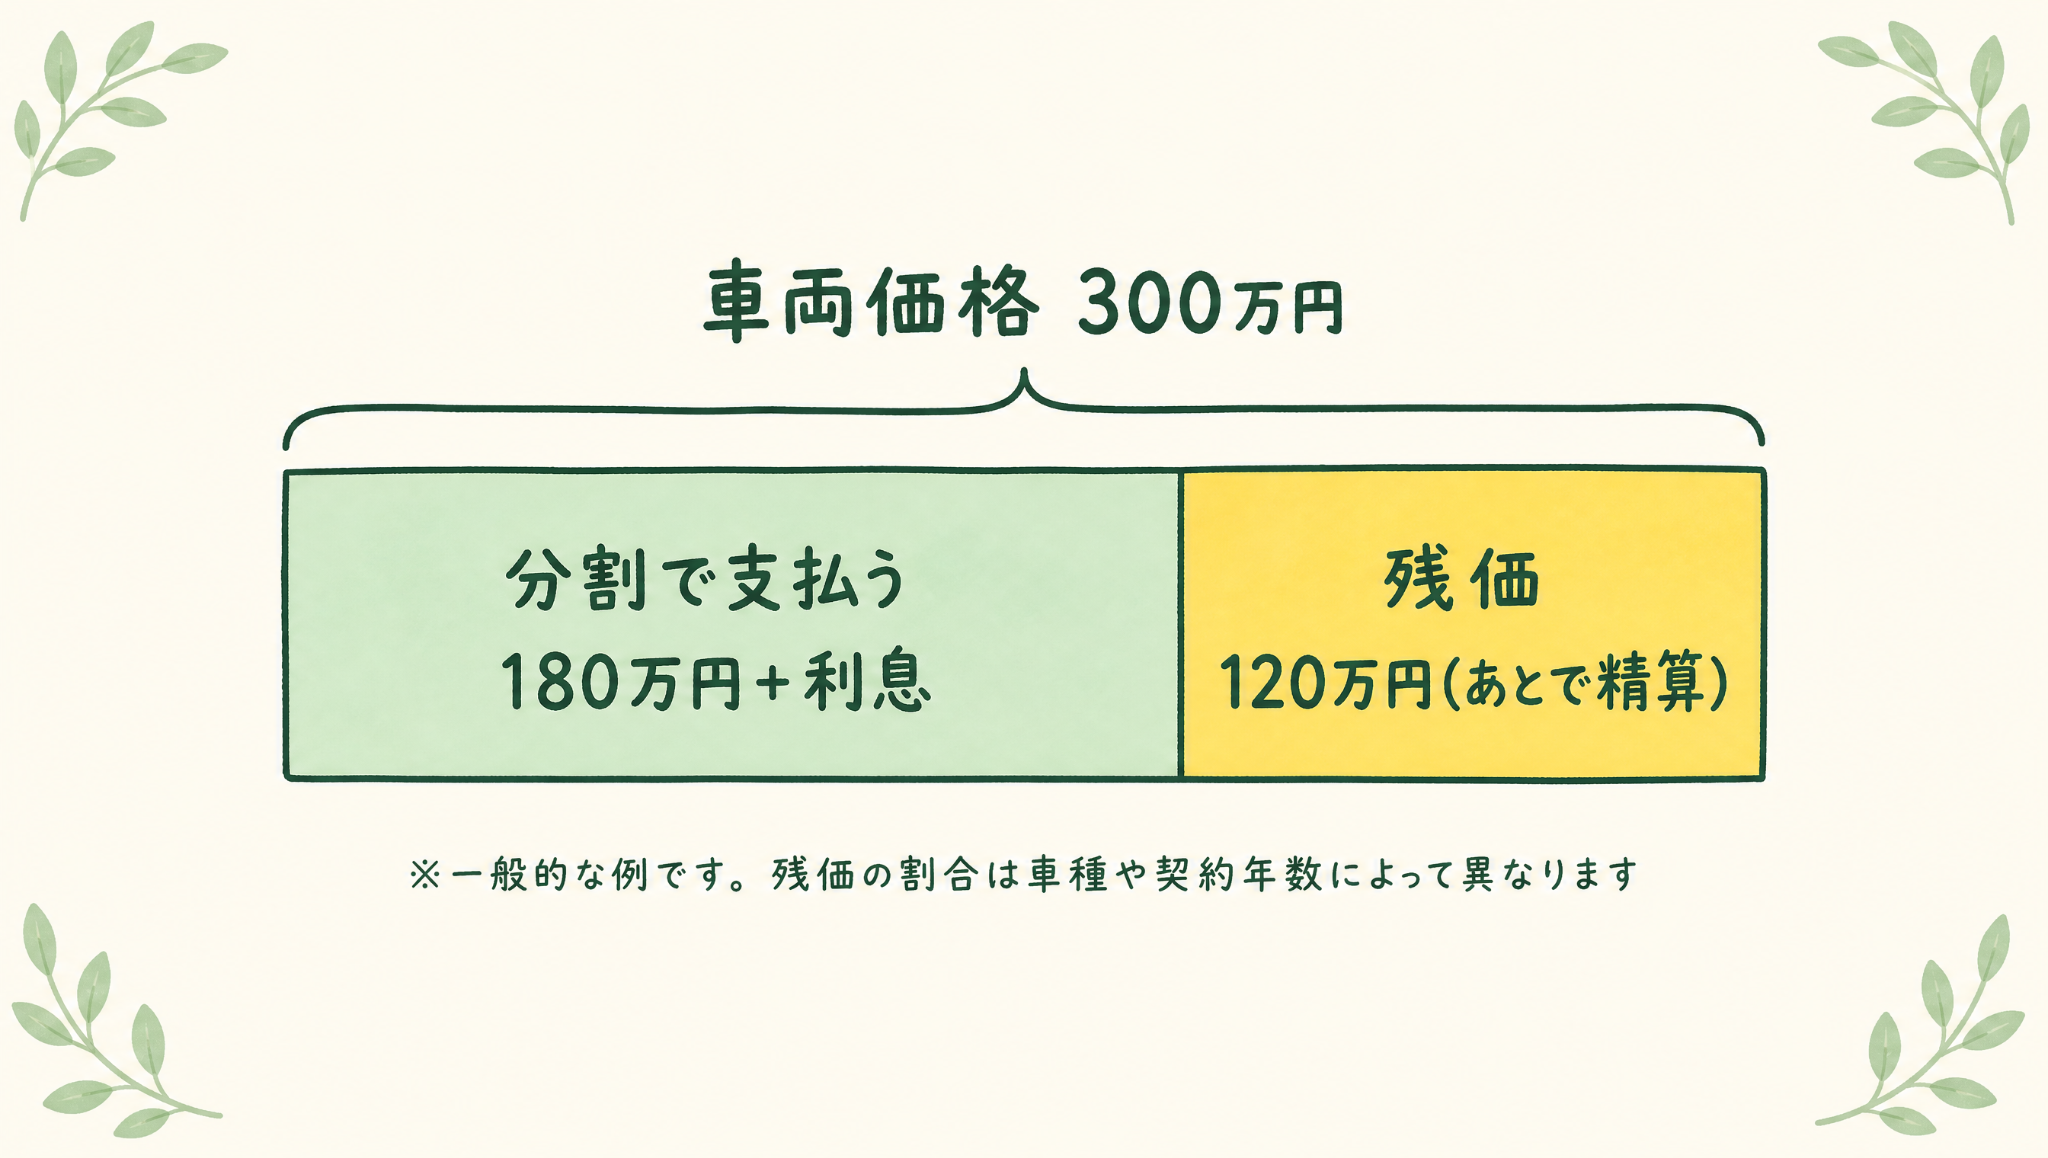
ただし、120万円の残価が消えたわけではありません。支払いを最後まで据え置いているだけで、満了時には返却・乗り換え・買い取りのいずれかの形で必ず精算します。
つまり「安く乗れる」というより、「支払いを後ろにずらしている」と捉えるのが正確です。
利息は残価を含む全体にかかる
もっとも誤解の多いのがこの点です。利息は、残価を差し引いた180万円ではなく、残価を含んだ元金の全体にかかります。残価は「払わなくていいお金」ではなく「あとで精算するお金」であり、据え置いているあいだも利息の計算対象のままです。
金利の水準は会社や時期によって変わり、一律ではありません。
銀行が公開しているローン解説コラムでは、銀行系マイカーローンが比較的低く、ディーラー系の残価設定ローンは年3〜5%程度が目安とされています。メーカー系でも、対象車種を限定して実質年率を引き下げるキャンペーンが行われることがあります。
実際の数字は、必ず見積書の実質年率で確認してください。
| 残価設定ローン | 通常のディーラーローン | |
|---|---|---|
| 月々の支払い | 残価分を除いて分割するため抑えやすい | 車両価格の全体を分割するため高め |
| 利息の対象 | 残価を含む車両価格の全体 | 車両価格の全体 |
| 最終回 | 残価の精算(返却・乗り換え・買い取り) | なし(完済で終了) |
月々は残クレのほうが軽く、利息の総額は増えやすい構造です。「月々」と「総額」を分けて見るだけで、広告の数字の見え方が変わります。
契約満了時は乗り換え・返却・買い取りから選ぶ
契約期間が終わると、①新しい車に乗り換える ②車を返却する ③残価を支払って買い取る、の3つから選びます。
乗り換えと返却では、車の状態や走行距離の査定があり、条件を外れていれば精算の対象です。買い取りを選ぶ場合は、残価を一括で支払うか、残価分をあらためてローンに組み直します。再ローンには利息がもう一度かかる点に注意してください。
どれを選んでも、最後に「残価をどう精算するか」という手続きが待っています。これが残価設定ローンの構造です。
完済までは車の所有者は信販会社になる
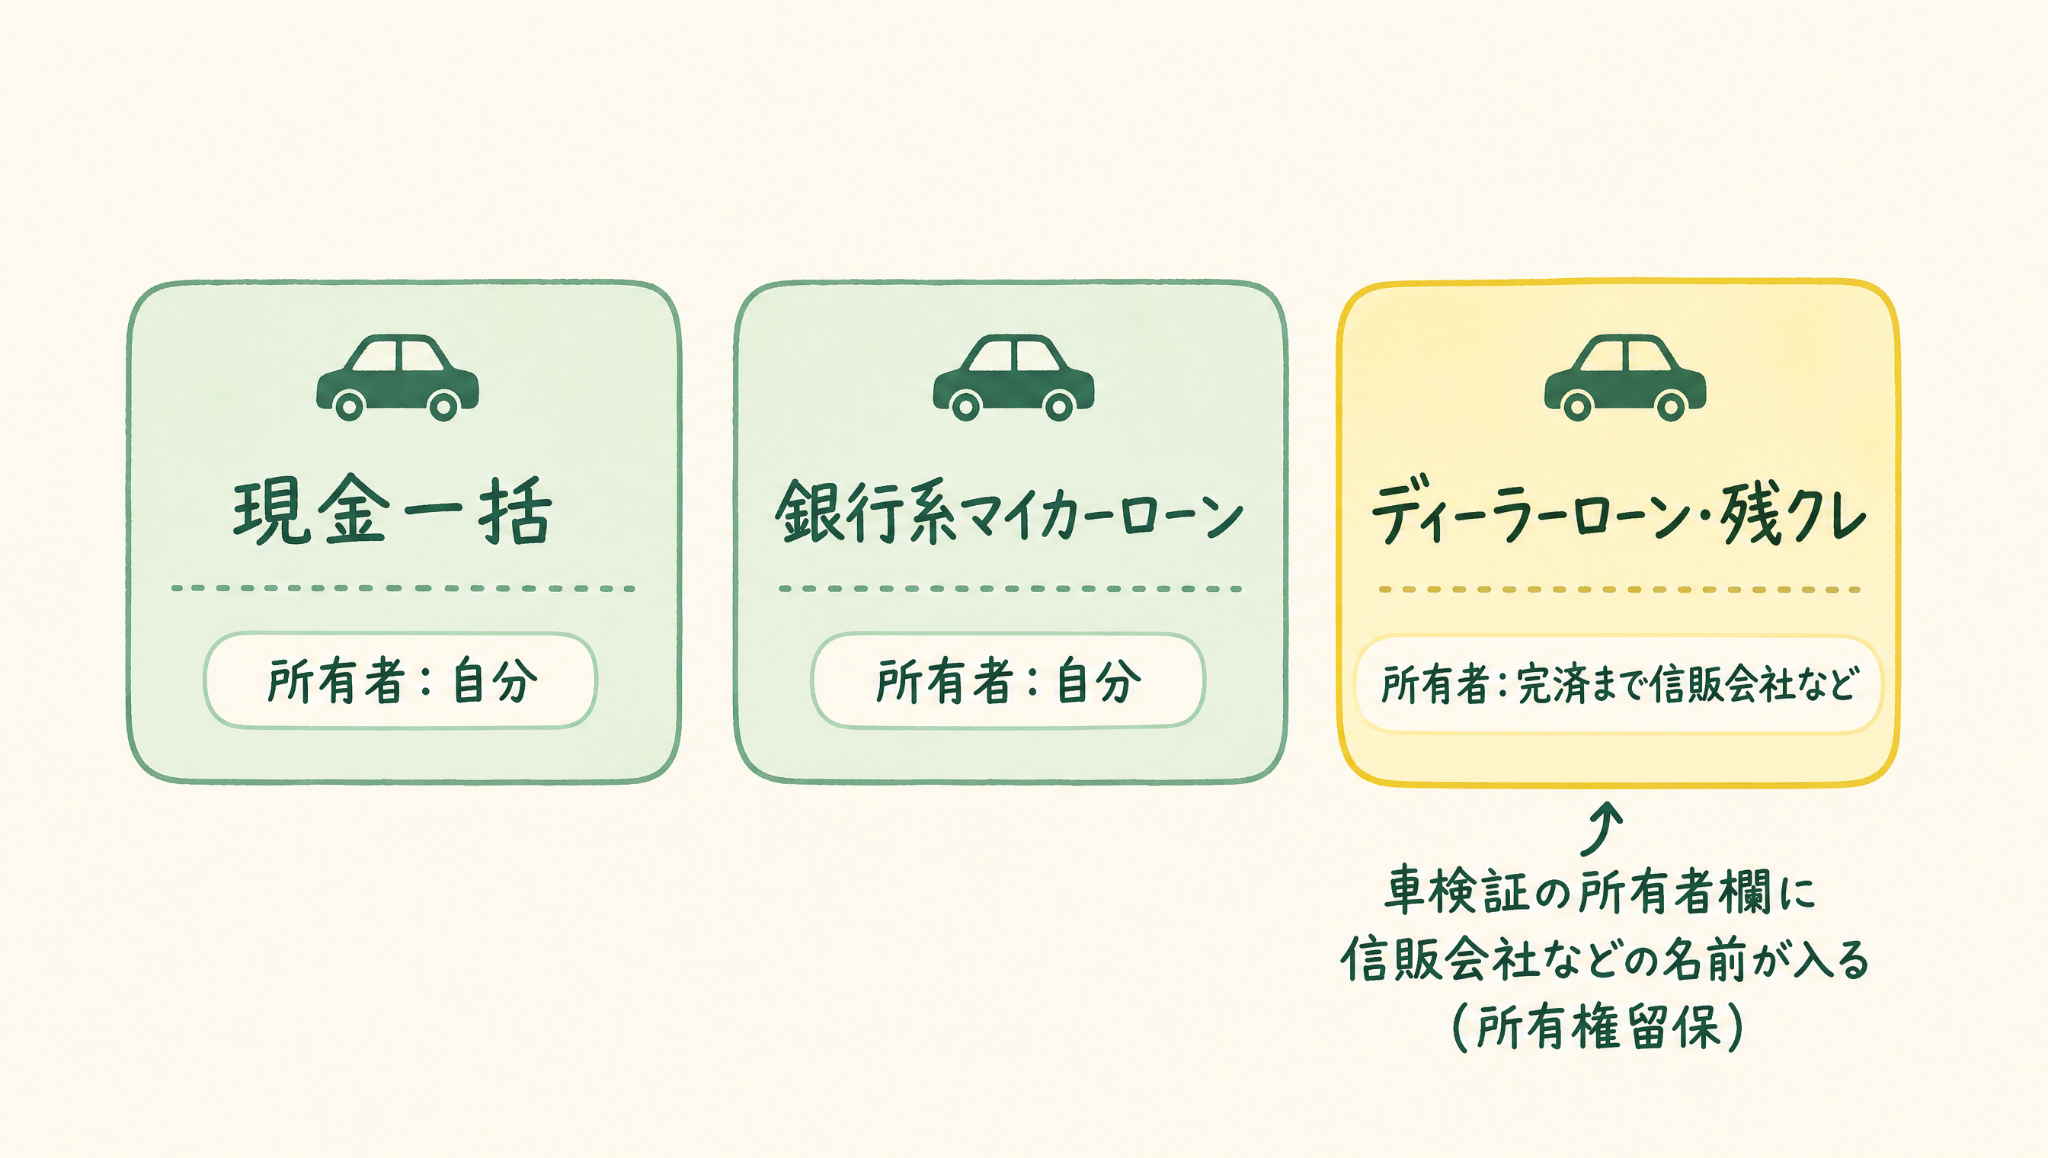
残クレの契約中、車検証の所有者欄には信販会社やディーラーの名前が記載されます。「所有権留保」と呼ばれる仕組みで、支払いが終わるまで車の所有者は自分ではなく、利用者は「使用者」として車に乗る立場です。
これは残クレに限った話ではありません。ディーラーローンで「買った」場合も、完済までは同じように所有権が留保されます。「ローンで買えば自分のもの、リースは借り物」という線引きは、実はそれほどはっきりしたものではないのです。
なお、銀行系のマイカーローンは、購入した時点から所有者が自分になる点で異なります。所有にこだわりたい場合は、支払い方法ごとのこの違いも判断材料になります。
残価設定ローンで損をする4つの条件と対処法
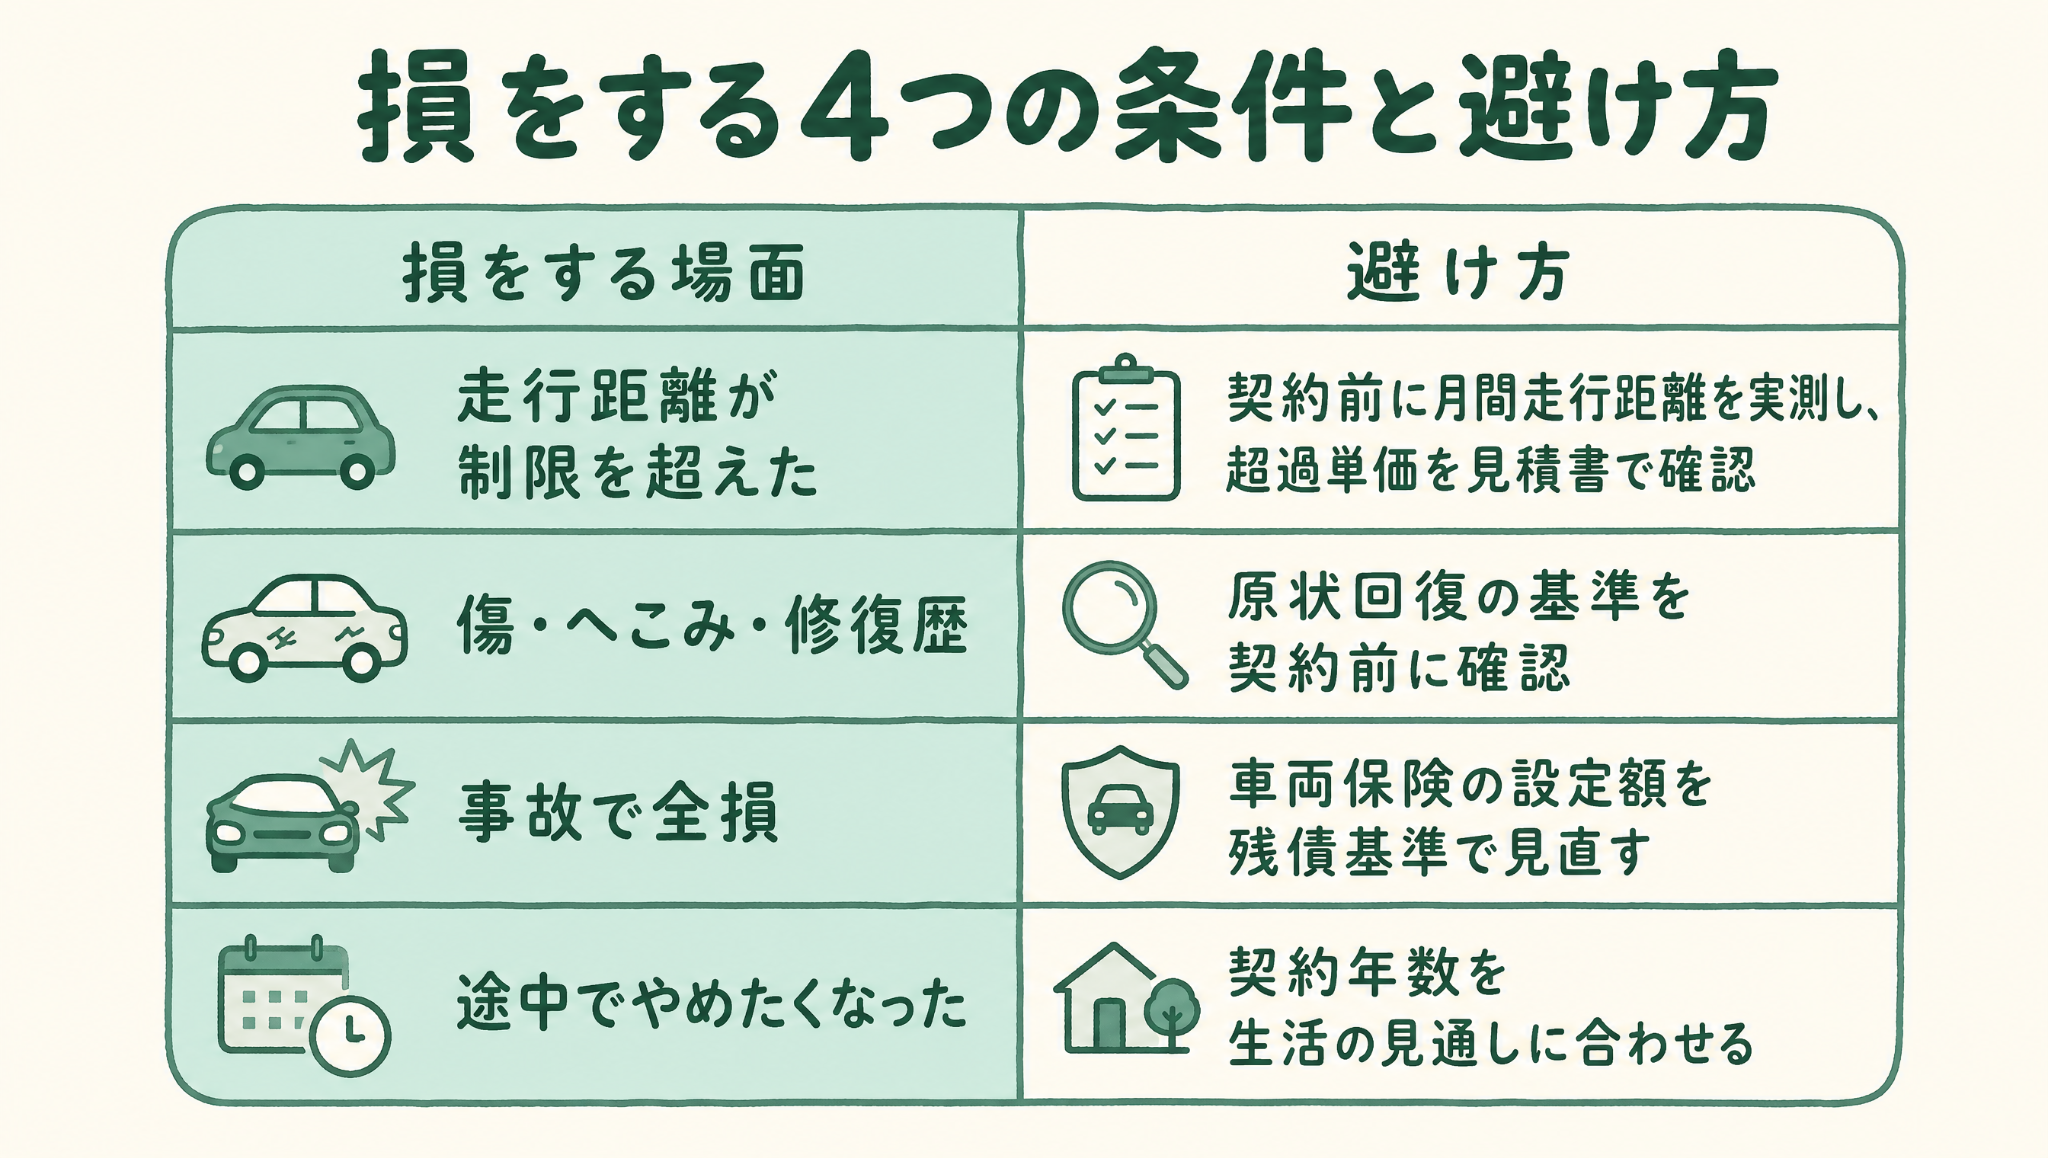
損が起きるのは、走行距離の超過、傷や修復歴、全損事故、中途解約の4つの場面です。事前の確認と備えで避けられます。
前述の「デメリットと言われる理由」が実際の損につながるのは、条件がそろったときです。裏を返せば、次の4つの場面を避けられるかどうかを契約前に確かめれば、「知らない罠」はほぼなくなります。
- 走行距離が制限を超えたとき
- 傷・へこみ・修復歴がついたとき
- 事故で全損になったとき
- 途中でやめたくなったとき
走行距離が制限を超えたとき
走行距離の上限は月1,000km程度に設定される例が目立ちます。愛知トヨタの残価設定型プランでは「年12,000km×契約年数以内」が返却の条件で、超えた分は1kmにつき5円を精算する規定です(条件は販売会社ごとに異なります)。ホンダの残価設定型クレジットは月間1,000kmが基本で、1,500kmを選ぶこともできます。
月1,000kmは、片道15km前後の通勤に週末の外出が重なると届いてしまう水準です。転勤や子どもの送迎など、生活の変化で距離が伸びるケースも珍しくありません。
避け方は2つです。まず契約前に、自分の車の1か月の走行距離を実際に測ってください。そのうえで、見積書で超過1kmあたりの精算単価を確認しておきます。距離が読みきれない方は、距離制限のない方式(後述)を候補に入れると安心です。
傷・へこみ・修復歴がついたとき
返却時の査定では、傷やへこみが減点され、減点に応じた精算金が発生します。
愛知トヨタの例では、減点150点以内が返却の条件で、超過した分は1点につき1,000円の負担と定められています。骨格部分にまで及ぶ修理をした「修復歴」のある車は、特に大きな減額の対象です。
避け方として、まず契約前に原状回復の基準、つまり「どの程度の傷から精算になるのか」を確認しておきましょう。
小さな傷がついたときは、自費で直す費用と返却時の精算額を比較して判断します。保険で修理すると等級が下がって保険料が上がるため、修理費・精算額・保険料の増分を並べて考えるのが現実的です。
事故で全損になったとき
全損事故では、車を失ったうえで残債の支払いだけが残り、保険金が残債に届かなければ差額は自己負担になります。4つの条件の中で、金額がもっとも大きくなりうる場面です。
避け方の基本は、車両保険の設定額を「残債を返しきれるか」という基準で見直しておくことです。あわせて、残債と保険金の差額に備える補償(全損時の特約など。名称や取り扱いは保険会社・クレジット会社によって異なります)を付けられる場合もあります。
契約の席で「事故で全損になったとき、支払いはどうなりますか」と担当者に質問しておくだけでも、備えの精度は大きく変わります。
途中でやめたくなったとき
残クレは原則として中途解約ができません。解約が認められる場合も、残債(残価を含む)の一括返済と手数料を求められる可能性があります。
「なら車を売って返せばいい」と考えたくなりますが、ここに残クレ固有の壁があります。所有者は信販会社のため、売却するにはまず所有権留保の解除と残債の精算が必要です。売却額が残債に届かなければ、差額は持ち出しになります。
避け方は、契約年数を生活の見通しに合わせることに尽きます。転勤や家族構成の変化がありそうなら短めの年数を選び、「この期間を最後まで走り切れるか」を契約前に自問してみてください。
現金・マイカーローン・カーリースとの違い
4つの方法は、初期費用、支払総額、所有権、満了時の自由度が異なります。車の使い方に合わせて選び分けられます。
残クレだけを見つめて悩むより、ほかの方法と並べたほうが判断は簡単です。まず全体を表で比べてみましょう。
| 現金一括 | 銀行系マイカーローン | 残価設定ローン | カーリース | |
|---|---|---|---|---|
| 初期費用 | 大きい | 頭金は任意 | 頭金は任意(少なめ) | 原則不要 |
| 月々の負担 | なし | 高め | 抑えやすい | 抑えやすい(税金など込み) |
| 総額の傾向 | もっとも抑えやすい | 金利しだい | 利息総額が増えやすい | 含まれる費用の範囲で変わる |
| 所有権 | 自分 | 自分 | 信販会社(完済まで) | リース会社 |
| 走行距離制限 | なし | なし | あり | プランによる(制限なしもある) |
| 満了・完済後 | 車が残る | 車が残る | 返却・乗り換え・買い取り | 返却・延長など(もらえる型は自分のものに) |
総支払額をとにかく抑えたいなら、現金一括での購入がもっとも合理的です。この結論は、支払い方法を問わず変わりません。
そのうえで、この章では次の3点を整理します。
- 残クレとカーリースは「残価」を設定
- もらえるカーリースは残価をゼロに設定する選択肢
- 違いをふまえた選び分け方
残クレとカーリースは「残価」を設定
実はカーリースも、残価を設定して月額を下げるという点では、残クレと同じ考え方の商品です。リース会社が満了時の車の価値を見込み、その分を差し引いて月額を計算するからこそ、月々の負担が軽くなります。
では何が違うのかというと、残価そのものではなく、残価の「扱い方」です。具体的には、以下になります。
- 月額に自動車税や自賠責保険料などをどこまで含むか
- 金利(分割手数料)がどのような形で見えるか
- 距離無制限や残価保証など、精算リスクを避けるプランが用意されているか
この3点が分かれ目になります。
「残価を使う商品はすべて危ない」と考えてしまうと、車の月額サービスは全部成り立たなくなってしまいます。問題は残価の有無ではなく、満了時の精算リスクがどう設計されているかです。カーリース自体の仕組みは、こちらの記事で詳しく解説しています。
▼あわせて読みたい
マイカーリースとローン購入の違いは?失敗しない選び方も紹介
もらえるカーリースは残価をゼロに設定する選択肢
カーリースの中には、残価をゼロに設定し、契約満了後に名義変更をして車がそのまま自分のものになる「もらえる型」があります。残価を設定しないため、返却時の精算も、残価を守るための走行距離制限も発生しません。
残クレで批判が集中してきた返却時の精算、距離の制限、最終回の残価精算は、この方式では構造的に起こらない設計です。
一方で、車両価格の全額を支払う形になるため、返却型のリースと比べると総額は高くなる場合があります。仕組みと注意点は、こちらの記事で詳しく解説しています。
▼あわせて読みたい
もらえるカーリースとは?仕組み・メリット・注意点を解説
違いをふまえた選び分け方
どの方法にするか迷ったら、前述した「損をする4つの条件」に自分の使い方を照らしてみてください。
- 距離は制限内に収まるか
- 車をきれいに保てるか
- 全損への備えはあるか
- 契約期間を最後まで走り切れるか
4つすべてに「はい」と答えられるなら、残クレは月々を抑えて新車に乗れる合理的な選択です。
どれかに不安が残る場合は、不安の種類で行き先が分かれます。総額を最優先したい方は現金購入が第一候補になります。距離や精算のリスクを避けたい方は、距離無制限やもらえる型のカーリースが選択肢です。
カーリース全般の向き不向きは、次の記事で判断基準を紹介しています。あわせて参考にしてください。
▼あわせて読みたい
カーリースに向いてる人とは?向き不向きがわかる判断基準をやさしく解説
残価の不安なく乗れる「モビカリ」のもらえるカーリース
モビカリのもらえるカーリースは残価ゼロ設定のため、返却時の精算も走行距離の制限もありません。
ここまで読んで「残価の精算リスクがどうしても気になる」と感じた方に向いています。
- モビカリ9 (新車もらえるパック)
- モビカリ11 (新車もらえるパック)
これらは、9年または11年の契約満了時に名義変更をして、車がそのまま自分のものになるカーリースです(名義変更にかかる手数料などは別途必要です)。残価をゼロに設定しているため返却の精算がなく、走行距離の制限もありません。
残クレで不安視される場面を、仕組みの段階からなくした設計です。
新車のほかに、中古車のリースも選択肢の一つです。取扱中の車両は、モビカリの中古車一覧から確認できます。
また、モビカリを運営するandモビリティは、「マネモビ」という家計サポートの取り組みを行っています。クルマにかかる生涯のお金は約4,000万円にのぼるとされる大きな支出です。マネモビでは、この数字をもとに車の費用を見える化し、抑えられた分を新NISAなどの資産形成に回す設計をファイナンシャルプランナーと一緒に考えます。
支払い方に迷ったら、生涯コストごと相談するという選択肢もあります。
気になった方は、仮審査やLINEで気軽にご相談ください。仮審査を申し込んでも、契約が確定することはありません。
▼仮審査のお申し込みはこちら
モビカリの仮審査申し込みページ
残価設定は使い方次第!生涯コストで選ぼう
残価設定ローンは、損する条件を避けて使えば活用できる商品です。月々の安さではなく、生涯のお金で考えて選びましょう。
この記事の要点は次の3つです。
- 「デメリットしかない」という声には、利息や返却精算という実体がある。ただしそれは、条件がそろったときに起きる避けられる失敗
- 損する条件は、走行距離の超過、傷や修復歴、全損事故、中途解約の4つ。契約前の確認と備えで防げる
- カーリースも残価を使う商品で、違いは残価の扱い方にある。もらえる型は残価ゼロ設定で、精算リスクそのものをなくしている
そのうえで、最後にひとつ視点を変えてみてください。車のお金は「月々いくら」ではなく「生涯でいくら」で考えると、選ぶ基準が変わります。
ガソリン代や保険料まで含めると生涯で約4,000万円という試算もある大きな支出だからこそ、家族と話すときも、この記事の比較表と4つの条件を材料に、総額の土俵で相談してみてください。
クルマとの付き合い方を根本から見直したい方には、こちらの記事もおすすめです。
▼あわせて読みたい
「買う」だけが正解じゃない。クルマとの付き合い方、見直してみませんか?
残価の不安なく乗れる方法を探したい方は、モビカリがLINEやお問い合わせフォームでご相談を受け付けています。
▼ご相談・お問い合わせはこちら
モビカリのご相談・お問い合わせページ
よくある質問
-
Q
残クレで車を買う人はどれくらいいますか?
A日本自動車工業会の2025年度乗用車市場動向調査では、直近2年以内の新車購入者のうち15%が残価設定型・据置型のローンを利用しています。30代でも男女とも2割前後にのぼり、めずらしい支払い方法ではありません。
-
Q
残クレとカーリースは、総額ではどちらが安くなりますか?
A条件しだいで、一概には言えません。カーリースは自動車税や車検費用を月額に含む場合が多く、単純な月額の比較では判断できないためです。同じ車種・同じ年数で「支払総額に何が含まれるか」をそろえて、見積もりを比較してください。
-
Q
契約満了時に買い取るのは損ですか?
A損とは限りません。満了時の相場が残価を上回っていれば、買い取ってから売却するほうが有利になる場合もあります。ただし買い取りを再ローンにすると利息が再び発生します。残価・相場・金利の3つを並べて判断してください。
-
Q
走行距離が制限を超えそうなときは、どうすればいいですか?
A気づいた時点で、早めに契約先へ相談してください。満了時に返却ではなく買い取りや乗り換えを選ぶことで、距離超過の精算を避けられる場合があります。何もせず満了を迎えるのが、いちばん選択肢を狭めます。
-
Q
残価設定ローンの繰り上げ返済はできますか?
A繰り上げ返済ができるかどうかは、会社ごとの規定次第です。可能な場合でも手数料がかかることがあるため、契約先の信販会社に直接確認してください。
-
Q
すでに契約中です。今からできることはありますか?
Aまず契約書で、残価の金額・走行距離の上限・精算の条件を確認し、現在地を把握しましょう。満了の半年前ごろからは、車の相場と残価を見比べながら、乗り換え・返却・買い取りのどれにするかを準備しておくと、慌てずに選べます。
関連コラム


目次


