


マイカーリースとローン購入の違いは?失敗しない選び方も紹介
はじめてのリース
 最終更新日:
「月々定額で新車に乗れる」という広告を見て、マイカーリースが気になっている方も増えてきています。
その一方で「ローンで買うのと何が違う?」「最後は車を返さないといけない?」「途中で解約できる?」など、仕組みが分かりにくいと感じる方も少なくありません。
マイカーリースには、頭金などの初期費用を抑えやすく、税金や車検などの費用を月額化しやすいメリットがあります。ただし、中途解約や走行距離、契約満了時の扱いなど、購入とは異なるルールにも注意が必要です。
大切なのは、月額料金の安さだけで判断せず、契約期間全体の支払額や自分の車の使い方まで考えることです。この記事では、マイカーリースの仕組みやローン購入との違い、メリット・デメリット、失敗しない選び方、審査についてわかりやすく解説します。
マイカーリースとは?ローン購入との違い
マイカーリースとは、リース会社が所有する車を、契約者が月額料金を支払いながら一定期間利用するサービスです。
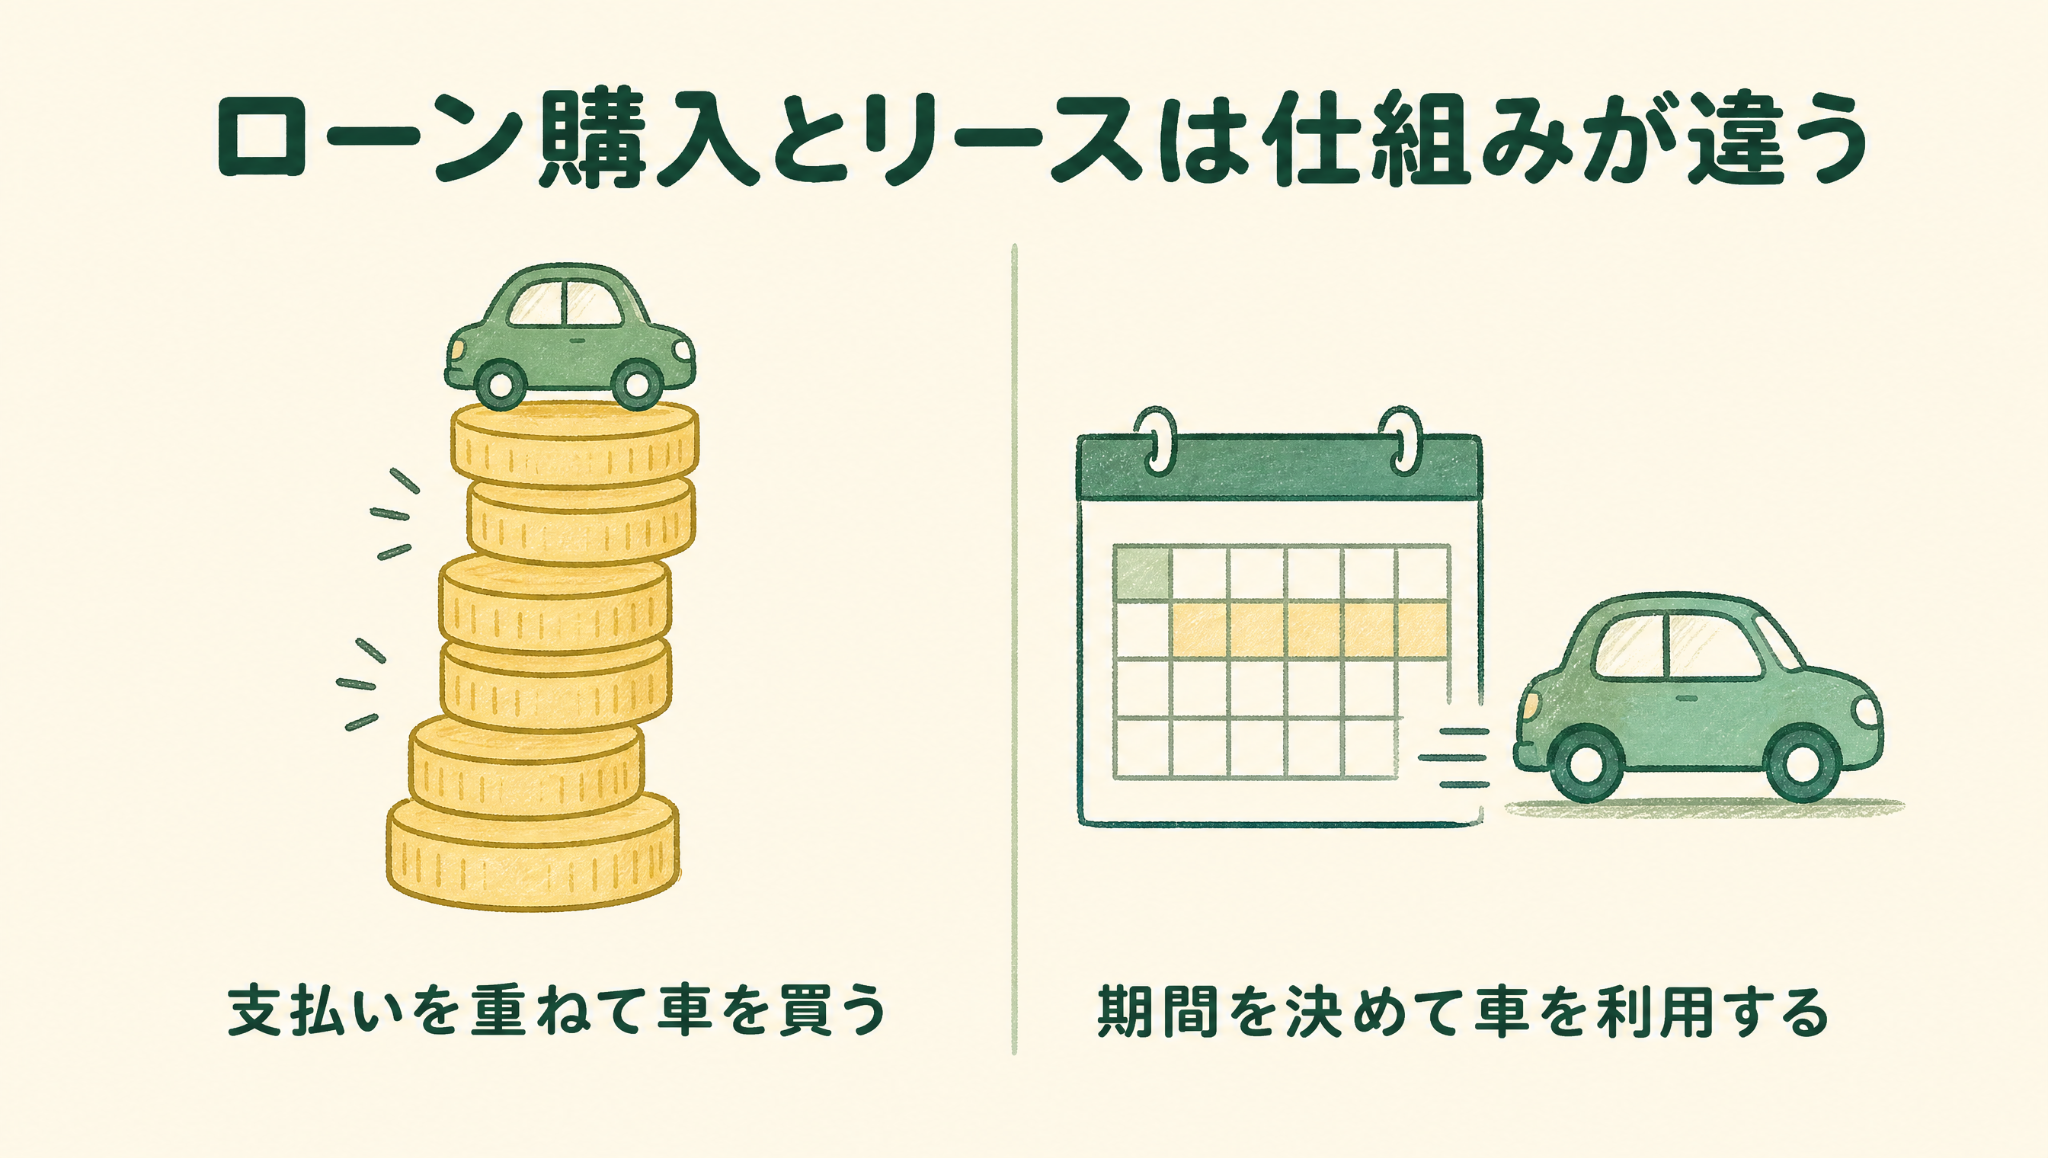
自動車ローンは車を購入するための資金を借りる仕組みですが、マイカーリースは車そのものを一定期間利用する契約です。この点が大きく異なります。
主な違いを整理すると、次のとおりです。
| マイカーリース | ローン購入 | 現金購入 | |
|---|---|---|---|
| 契約の仕組み | 車を一定期間利用する | 車の購入資金を借りる | 車を直接購入する |
| 車検証上の所有者 | 原則としてリース会社 | ローンによって購入者・販売会社・信販会社など | 原則として購入者 |
| 初期費用 | 頭金不要のプランなら抑えやすい | 頭金不要の場合もある | まとまった購入資金が必要 |
| 税金 | 月額料金に含まれる場合が多い | 自分で支払う | 自分で支払う |
| 車検・整備 | 契約・プランによる | 自分で手配・支払い | 自分で手配・支払い |
| 契約終了後 | 返却・再リース・買い取り・譲渡など契約による | 完済後も保有できる | 自由に保有・売却できる |
マイカーリースと購入のどちらが適しているかは、何年乗る予定なのか、毎月の支出をどのように管理したいのか、最終的に車を所有したいのかによって変わります。
マイカーリースの仕組み
マイカーリースは、リース会社が購入した車を、契約者が一定期間利用する形です。
車検証上の所有者は原則としてリース会社となり、契約者は使用者として車を利用します。そのため、自分で購入した車のように契約期間中に自由に売却することはできません。
月額料金には車両代相当額のほか、契約内容に応じて自動車税や自賠責保険料などが含まれます。
つまり、マイカーリースは必ずしも「車両代を分割して支払い、少しずつ自分の車にする仕組み」とは限りません。基本的には、契約した期間に車を利用するための料金を毎月支払うサービスです。
ただし、契約満了後に車を返却するプランだけではなく、所定の手続きを経て車を自分のものにできるプランもあります。満了後の扱いはサービスによって異なるため、契約前に確認しましょう。
残価を差し引いて月額料金を算出するプランがある
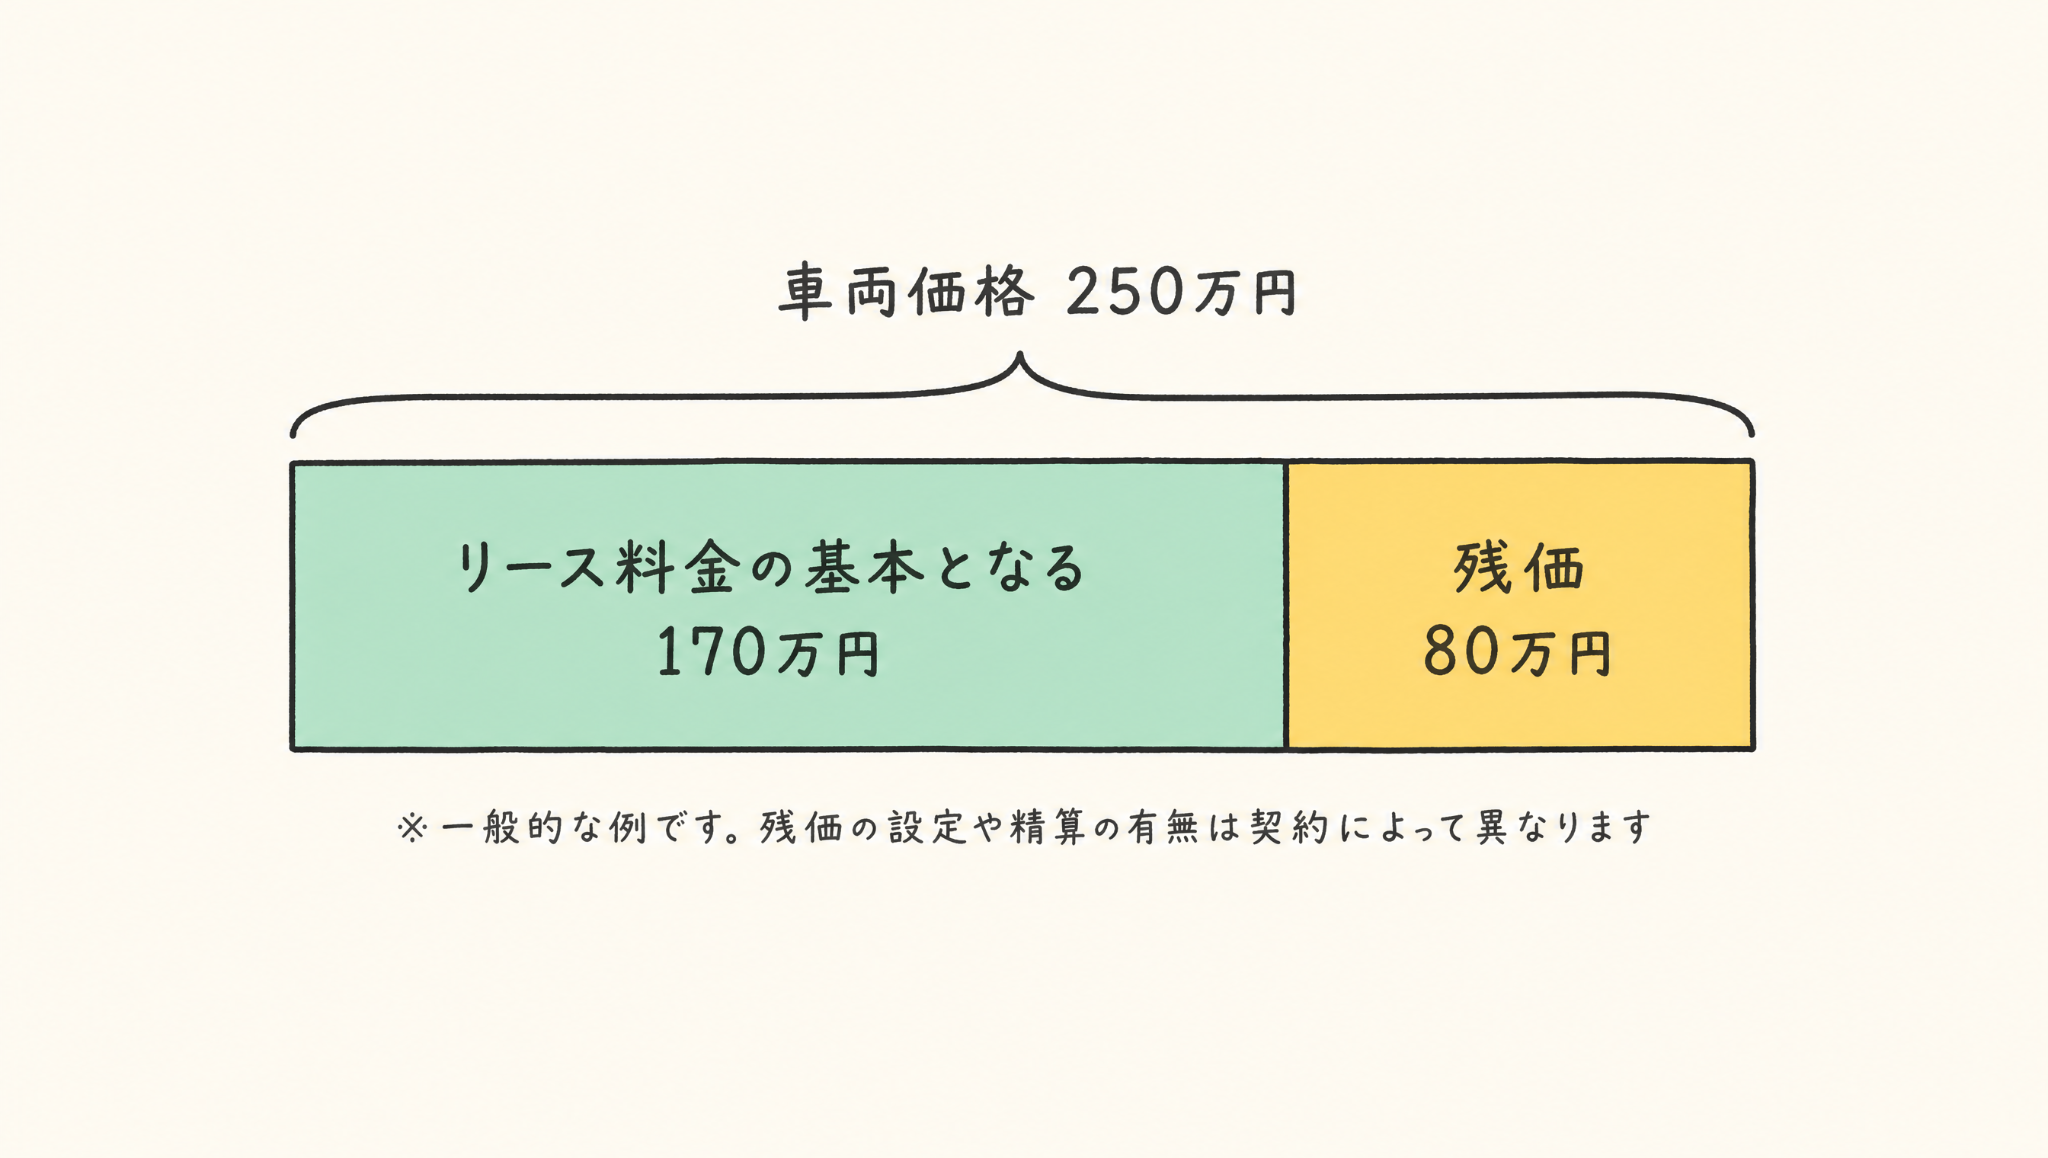
返却を前提とするカーリースでは、契約満了時に予想される車の価値を「残価」として設定し、その金額を車両価格から差し引いて月額料金を計算する場合があります。
たとえば、車両価格が250万円、契約満了時の残価が80万円の場合、車両価格のうち170万円を基本としてリース料金を計算する仕組みです。 残価を差し引くことで車両価格の全額を月額料金へ反映する必要がなくなるため、毎月の負担を抑えやすくなります。
一方、契約満了時の車両価値と設定した残価との差額を精算する契約もあります。ただし、傷やへこみ、走行距離などによって車両価値が下がっていると、追加費用が発生する可能性があり注意が必要です。
残価精算の有無や方法は契約によって異なるため、「残価が設定されているか」だけでなく、満了時にどのような精算が行われるのかまで確認してください。
残価設定ローンとの違いについて詳しく知りたい方は、下記の記事もあわせてご覧ください。
▼あわせて読みたい
残価設定ローンが誤解されやすい理由!デメリットと賢い付き合い方を解説
税金や車検などを月額料金に含められる
マイカーリースでは、自動車税や自賠責保険料、契約期間中に発生する一部の諸費用などを月額料金に含められます。
購入した車では、税金や車検などの費用が時期ごとに発生しますが、カーリースならこれらの費用を月額化できるため、大きな出費が発生するタイミングを減らしやすくなります。
さらに、メンテナンスプランを追加することで、車検、定期点検、オイル交換、消耗品交換などを月額料金に含められる場合があります。
ただし「定額だから車に関する費用がすべて込み」というわけではありません。 任意保険、駐車場代、燃料代などは別途必要になるのが一般的です。また、車検基本料や法定費用、タイヤやバッテリーなどの消耗品がどこまで含まれるかも契約によって異なります。
カーリースの車検費用について詳しく知りたい方は、下記の記事もあわせてご覧ください。
▼あわせて読みたい
カーリースの車検費用は誰が払う?料金に含まれる範囲と流れ
マイカーリースのメリット4つ
マイカーリースには、主に次の4つのメリットがあります。
- 頭金なしで新車に乗り始めやすい
- 車にかかる費用を定額化しやすい
- 車選びや税金の手続きを任せやすい
- 契約満了後に車をもらえるプランもある
購入とは異なる仕組みだからこそ得られるメリットを理解して、自分の車の使い方に合うか考えてみましょう。
頭金なしで新車に乗り始めやすい
車を現金購入する場合は、車両代や登録諸費用などのまとまった資金が必要です。自動車ローンでも、契約内容によっては頭金を用意することがあります。
マイカーリースなら頭金0円で契約できるサービスがあり、契約時にまとまった資金を用意せずに車を利用できます。
たとえば、「急に通勤で車が必要になった」「貯蓄を車の購入だけに使いたくない」という場合にも検討しやすいでしょう。
ただし、頭金が不要でも、契約期間中に支払う総額が安くなるとは限りません。初期費用の少なさと総支払額は分けて考えましょう。
車にかかる費用を定額化しやすい
車を購入すると、自動車税の支払いや車検、部品交換などによって、月ごとの車関連費に大きな差が出ることがあります。
マイカーリースでは、車両代相当額だけでなく、税金なども月額料金へまとめられます。プランによっては、車検や定期点検、オイル交換、タイヤ・バッテリーなどの消耗品交換も定額化できます。
これらを月額料金へまとめれば、毎月の支出を把握しやすくなり、家計の見通しも立てやすくなるでしょう。
ただし、どこまで定額化できるかはサービスやプランによって異なります。料金を比較するときは、月額の金額だけでなく、含まれている費用の範囲も確認してください。
車選びや税金の手続きを任せやすい
マイカーリースでは、リース会社が車両を調達し、契約期間中の自動車税などについても契約内容に沿って対応します。
購入した車では、税金の支払いや車検時期の管理などを自分で行う必要がありますが、マイカーリースならこうした費用や手続きをリース料金にまとめられるため、車の維持管理にかかる手間を減らしやすくなります。
また、オンラインで車種選びから見積もり、申し込みまで進められるサービスもあります。こうしたサービスを利用すれば、ディーラーを複数回訪れて商談や価格交渉をする手間を減らしやすい点もメリットです。
「車には乗りたいものの、購入や維持の手続きをできるだけシンプルにしたい」という人にも利用しやすいでしょう。
契約満了後に車をもらえるプランもある
「カーリースは最後に必ず車を返却する」と思われることがありますが、契約満了後に車を自分のものにできるプランもあります。 所定の契約期間まで利用した後、譲渡手続きや名義変更を行うことで、それまで乗っていた車を引き続きマイカーとして利用できます。
最後に車をもらえるプランであれば、返却を前提とするプランと比べて、走行距離や満了時の車の状態を過度に気にせず利用しやすくなります。
一方、名義変更手数料や車検費用、税金などが満了時に別途必要になる場合もあり、その点には注意が必要です。 「もらえる=満了時の費用がすべて無料」という意味ではないため、譲渡条件まで確認しましょう。
もらえるカーリースの仕組みについて詳しく知りたい方は、下記の記事もあわせてご覧ください。
▼あわせて読みたい
もらえるカーリースとは?仕組み・メリット・注意点を解説
マイカーリースのデメリット・注意点4つ
マイカーリースには、次のようなデメリットや注意点もあります。
- 原則として自由に中途解約できない
- 走行距離に制限が設定される場合がある
- 自由にカスタマイズできない場合がある
- 購入より総支払額が高くなる場合がある
契約してから「思っていた使い方ができなかった」と後悔しないためにも、購入との違いを理解しておきましょう。
原則として自由に中途解約できない
マイカーリースは、契約者があらかじめ決めた期間まで車を利用することを前提として料金が設定されています。そのため、「車が不要になったから返したい」といった契約者都合による中途解約は、原則として自由にはできません。
例外的に中途解約できる場合でも、残りのリース料や車両の査定額などをもとに、中途解約金や精算金が発生する場合があります。
特に長期契約では、契約期間中に生活環境が変わる可能性もあり、結婚や出産で大きな車が必要になったり、転勤によって車が不要になったりすることも考えられます。
契約年数を決めるときは、現在の使い方だけでなく、数年後のライフスタイルも考えておきましょう。
走行距離に制限が設定される場合がある
返却を前提とするマイカーリースでは、月間や契約期間全体の走行距離に上限が設定される場合があります。 契約満了時に上限を超えていると、超過距離に応じて追加料金が発生します。
たとえば、日々の通勤距離が長い人や、休日に旅行・帰省などで長距離を走る人は注意が必要です。契約前に自分が1か月でどの程度走るのかを確認し、余裕のある距離設定を選びましょう。
一方、走行距離制限のないカーリースもあります。距離が増えやすい人は、月額料金だけではなく走行距離の条件も比較してください。
自由にカスタマイズできない場合がある
返却型のマイカーリースでは、契約終了時に車をリース会社へ返却するため、原状回復できる範囲での利用が基本となります。
たとえば、車体に穴を開けたり、構造を大きく変更したりすると、返却時に原状回復費用を請求される可能性があります。カーナビやドライブレコーダーなども、取り付け方法によって扱いが異なります。車を自分好みに変更したい場合は、契約前にどの範囲まで認められているか確認しましょう。
満了後に車をもらえるプランであれば、返却型よりカスタマイズしやすい場合があります。ただし、契約期間中の所有者はリース会社なので、将来自分の車になる場合でも契約条件の確認は必要です。
購入より総支払額が高くなる場合がある
マイカーリースの料金には、車両代相当額だけでなく、税金や各種費用、契約内容によってメンテナンス費用なども含まれます。そのため、車を現金購入した場合と比べて、契約期間全体の総支払額が高くなる可能性があります。
特に、広告に表示されている月額料金だけで比べると、実際の負担を把握できません。 次のような費用を含めて比較しましょう。
- 毎月のリース料金
- ボーナス月の加算額
- 頭金や初期費用
- メンテナンス料金
- 契約満了時に必要な費用
現金購入やローン購入と比べる場合は、税金や車検、整備費用など、リース料金に含まれている費用もそろえて比較することが大切です。
マイカーリースの失敗しない選び方5つ
マイカーリースを選ぶときは、次の5点を確認しましょう。
- 月額料金だけでなく支払総額を比較する
- ライフプランに合った契約期間を選ぶ
- 走行距離とカスタマイズの条件を確認する
- メンテナンスと保証の範囲を確認する
- 契約満了後の車の扱いを確認する
「月々いくらで乗れるか」だけではなく、何年乗る予定なのか、どの程度走るのか、最後に車をどうしたいのかまで考えて選ぶことが大切です。
自分がカーリースに向いているか判断したい方は、下記の記事もあわせてご覧ください。
▼あわせて読みたい
カーリースに向いてる人とは?向き不向きがわかる判断基準をやさしく解説
月額料金だけでなく支払総額を比較する
マイカーリースを比較するときは、広告に掲載されている月額料金だけで判断しないようにしましょう。低い月額料金が表示されていても、年2回のボーナス払いを併用する条件になっている場合があります。
たとえば、月額1万円でも、ボーナス月に10万円ずつ加算される契約なら、年間の支払額は12万円ではなく32万円です。比較するときは、 「月額料金×支払回数+ボーナス加算+頭金・初期費用+満了時の費用」 という形で、契約期間全体の負担を確認してください。
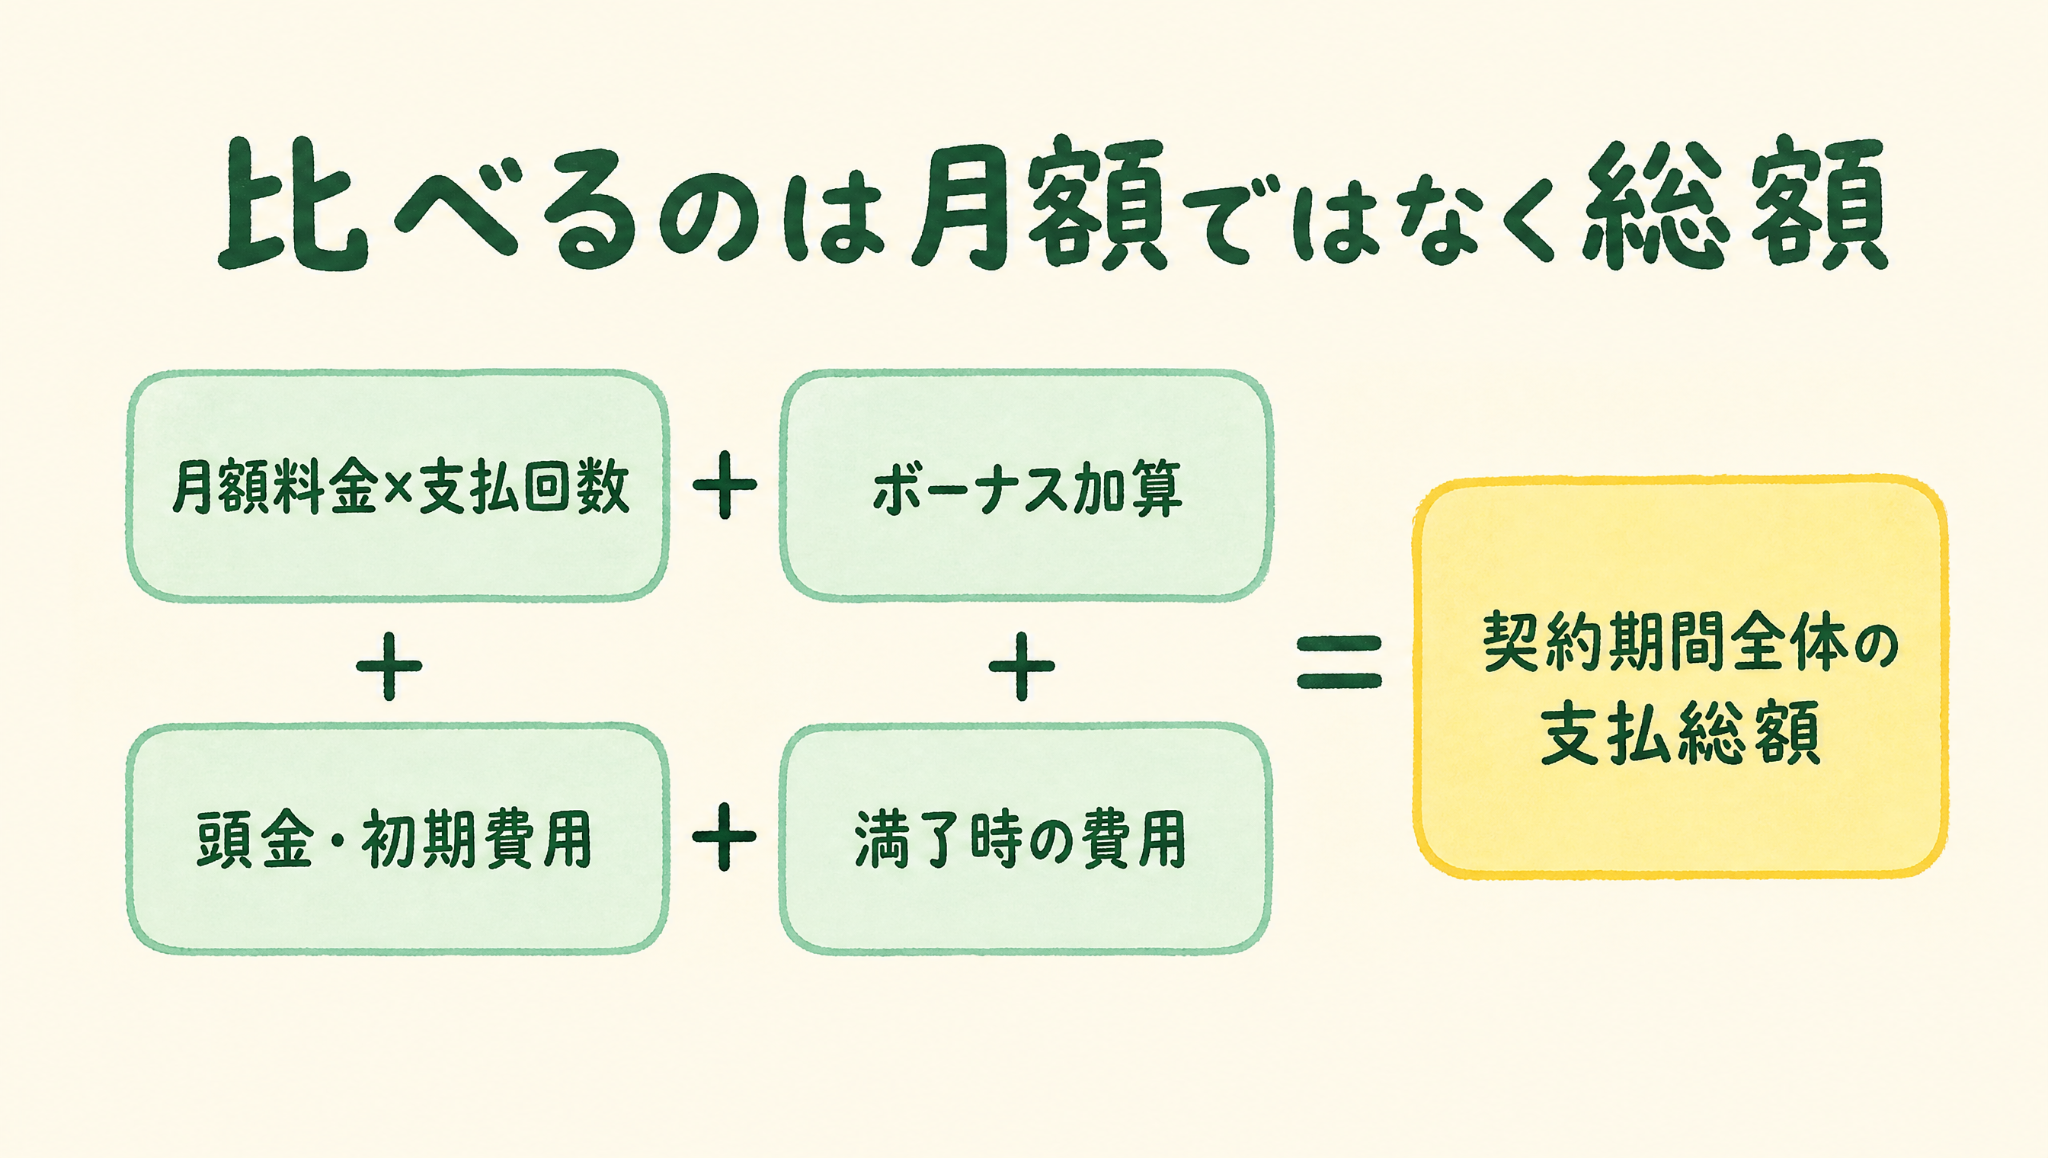
また、月額料金に含まれている内容も重要です。車検やメンテナンスが含まれていない月額料金と、消耗品交換まで含むプランの料金をそのまま比べても、正確な比較にはなりません。同じ条件にそろえて総額を見ることが大切です。
ライフプランに合った契約期間を選ぶ
マイカーリースは、契約年数によって月々の負担や車を乗り換えるタイミングが変わります。数年ごとに新しい車へ乗り換えたい人であれば、3~5年程度の契約が選択肢になります。
一方、「気に入った車へ長く乗り、最終的には自分のものにしたい」と考えているなら、9~11年などの長期プランも検討範囲です。
一般に、同じ支払対象額を長い期間に分けるほど月々の負担は抑えやすくなりますが、その分、長期間同じ契約を続けることになります。結婚、出産、転勤、子どもの独立、免許返納など、契約期間中に起こり得る生活の変化も考えて選びましょう。
走行距離とカスタマイズの条件を確認する
まず、毎月どれくらいの距離を走行しているか確認しましょう。このとき、日々の通勤だけでなく、買い物、旅行、帰省なども含めて考えます。
年間1万km程度走る人と、週末の買い物にしか利用しない人では、必要な走行距離の条件が異なります。走行距離が増えやすい場合は、余裕のある上限を選ぶか、走行距離制限なしのプランを検討するとよいでしょう。
また、車をカスタマイズしたい人は、返却時の原状回復条件も確認してください。 取り外せるアクセサリーは問題なくても、車体加工を伴う変更は認められないことがあります。
走行距離やカスタマイズをあまり気にせず利用したい場合は、最後に車をもらえるプランも比較候補になります。
メンテナンスと保証の範囲を確認する
「メンテナンス付き」と書かれていても、含まれる内容はサービスごとに異なります。 契約前には、次のような項目を確認しましょう。
- 車検基本料
- 重量税や自賠責保険料などの法定費用
- 定期点検
- エンジンオイル交換
- タイヤ交換
- バッテリー交換
- その他の消耗品交換
- 故障時の保証
任意保険まで月額料金に含められるサービスもありますが、すべてのカーリースで含まれているわけではありません。
月額料金が安く見えても、自分で負担する整備費用が多ければ、実際の維持費は高くなる可能性があります。料金を比較するときは、何が含まれているのかをそろえて見てください。
契約満了後の車の扱いを確認する
マイカーリースの契約満了後には、サービスやプランによってさまざまな選択肢があります。主なものは次のとおりです。
- 車を返却する
- 新しい車へ乗り換える
- 同じ車を再リースする
- 車を買い取る
- 車を譲り受ける
すべての契約で自由に選べるわけではありません。 「満了後も同じ車に乗りたい」と考えていても、契約上は返却しか選択できない場合があります。 反対に、最初から満了後の譲渡を前提としたプランもあります。
最後に自分の車として所有したい場合は、契約前に譲渡条件や名義変更に必要な費用まで確認しましょう。
▼あわせて読みたい
もらえるカーリースとは?仕組み・メリット・注意点を解説
マイカーリースの審査の仕組みと仮審査の使い方
ローン購入と同じく、マイカーリースを契約するときも、原則として事前に審査を受けます。 リース会社は長期間にわたって毎月のリース料金を受け取るため、申込者が継続して支払えるかを確認する必要があるためです。
ただし、具体的な審査基準はリース会社や審査会社によって異なり、詳細が公開されていないこともあります。 そのため、「カーリースはローンより審査が甘い」「この会社なら必ず通る」といった情報だけで判断しないことが大切です。
審査では月々の支払い能力などが確認される
カーリースの審査では、申込者が契約期間中のリース料金を継続して支払えるかが確認されます。 そのため、申込時には年収や勤務先、勤続年数、住居などについて入力を求められることがあります。
また、審査会社によっては信用情報なども確認対象です。 ただし、審査基準は一律ではありません。 同じ申込者でも、選んだ車の価格や月額料金、契約内容などによって結果が変わる可能性があります。
月々の負担が大きすぎると感じる場合は、車種やグレード、契約期間などを見直し、無理なく支払える条件にすることが大切です。
仮審査なら契約前に利用可否を確認できる
カーリース会社によっては、本契約の前に仮審査を受けられます。仮審査を利用すれば、車種や細かな契約内容を最終決定する前の段階で、審査結果を確認できます。
「車を選んだ後で審査に通らなかった」という状況を避けたい場合にも利用しやすいでしょう。
ただし、仮審査の申し込みをしただけで契約が成立するとは限りません。 審査後に車種やグレード、契約年数、メンテナンスプランなどを相談し、正式な見積もりと契約内容を確認したうえで手続きを進めるのが一般的です。
自分に合った乗り方を選べるマイカーリース「モビカリ」
モビカリは、利用目的に応じて契約期間やプランを選べるカーリースです。基本プランは、以下の3つがあります。
- モビカリ5
- モビカリ9(新車もらえるパック)
- モビカリ11(新車もらえるパック)
「モビカリ5」は、5年ごとに新しい車へ乗り換えたい人向けのプランです。走行距離に制限があるため、契約前に条件を確認しましょう。
「モビカリ9」と「モビカリ11」は走行距離制限がなく、契約満了後に所定の名義変更を行うことで、それまで乗っていた車を自分のものにできます。モビカリ9は、月々の負担を抑えながら9年で車を自分のものにしたい人、モビカリ11は支払期間を11年間にして月々の負担をさらに抑えたい人の選択肢です。
また、基本プラン以外でも、希望に応じて1~11年の契約期間を相談できます。初期費用・頭金は0円です。支払方法は、ボーナス併用払いと月々均等払いの2通りです。「カーリースはボーナス払いが前提」と誤解されがちですが、モビカリではボーナス払いなしの均等払いも選べます。
メンテナンスプランは、仮審査のお申し込み後、ご契約前であれば追加・変更をご相談いただけます(ご契約後の変更・追加はできません)。
新車にこだわらない場合は、モビカリの中古車リースも選択肢です。中古車リースでは5年・7年のプランを用意しており、取り扱い中の車両はモビカリの中古車一覧から確認できます。
「5年程度で乗り換えたい」「長く乗って最後は自分の車にしたい」など、希望する乗り方によって適したプランは異なります。モビカリではLINEでも相談できるため、車種や契約期間が決まっていない場合は、予算や車の使い方を伝えて相談してみてください。
また、仮審査を申し込んだ時点で契約が確定することはありません。まず審査結果を確認し、その後に車種や契約内容を相談することもできます。
▼仮審査のお申し込みはこちら
モビカリの仮審査申し込みページ
マイカーリースは仕組みと総支払額を理解して選ぼう
マイカーリースは、リース会社が所有する車を、月額料金を支払いながら一定期間利用するサービスです。頭金などの初期費用を抑えやすく、税金や車検などの費用を定額化しやすい一方、中途解約や走行距離など、購入とは異なる契約上のルールがあります。
最後に、この記事の要点を4つにまとめます。
- マイカーリースは車を分割購入する仕組みではなく、一定期間車を利用する契約
- 頭金を抑えやすく、税金や車検などを月額化できる一方、中途解約や走行距離などに注意が必要
- 月額料金だけでなく、ボーナス払い・メンテナンス・満了時の費用を含む総支払額で比較する
- 契約期間、走行距離、満了後に返却するか所有するかを、自分のライフプランに合わせて選ぶ
乗り換え型の「モビカリ5」と、最後に車を自分のものにできる「モビカリ9」「モビカリ11」を用意しているモビカリでは、LINEでのご相談も受け付けています。
お問い合わせや仮審査のお申し込み時点で契約が確定することはありません。お気軽にご利用ください。
▼仮審査のお申し込みはこちら
モビカリの仮審査申し込みページ
よくある質問
-
Q
マイカーリースはやめたほうがいいですか?
Aマイカーリースを一律に「やめたほうがいい」とはいえません。 頭金などの初期費用を抑えたい人や、税金・車検などの費用を月額化したい人にはメリットがあります。 一方、自由なタイミングで車を売却したい人や、現金購入によって総支払額を抑えたい人には、購入のほうが適している場合があります。 自分が何年乗りたいのか、どの程度走るのか、最終的に車を所有したいのかを整理して判断しましょう。
-
Q
マイカーリースとローンはどちらがお得ですか?
Aどちらがお得かは、契約内容や車の使い方によって異なります。 自動車ローンは購入資金を借りる方法で、返済が終わればその後も車を保有できます。 マイカーリースは車を一定期間利用する契約で、税金やメンテナンスなどを月額料金にまとめやすい点が特徴です。 車両価格だけではなく、金利やリース料金、税金、車検、メンテナンス、満了後の車の扱いまで条件をそろえて比較してください。
-
Q
審査に落ちたらどうすればいいですか?
A審査に通らなかった理由は、必ずしも申込者へ開示されるとは限りません。 まずは申込時に入力した年収や勤務先などの情報に誤りがないか確認しましょう。 また、希望している車の価格や月額料金が高い場合は、車種やグレード、契約期間などを見直す方法もあります。 無理に条件を変えて契約を目指すのではなく、毎月無理なく支払える予算を整理したうえで、リース会社へ相談してみてください。モビカリの中古車リースも、ボーナス払いなしの月々均等払いに対応しています。
-
Q
契約満了後に車をもらえますか?
A契約満了後に車をもらえるかは、サービスやプランによって異なります。 返却を前提とするプランもあれば、契約満了後に所定の手続きと名義変更を行い、車を自分のものにできるプランもあります。 最後に車を所有したい場合は、契約前に譲渡の有無と条件を確認してください。 モビカリでは、「モビカリ9(新車もらえるパック)」と「モビカリ11(新車もらえるパック)」で、契約満了後に名義変更して車を自分のものにできます。
関連コラム


目次


